Un incendio, una inundación, una avería eléctrica grave o un daño importante en un local pueden obligar a cerrar de un día para otro, el primer impacto es evidente: no entra nadie, no se presta el servicio y las ventas caen o desaparecen.
Pero, para muchos empresarios, el problema más delicado empieza justo después, porque mientras la persiana permanece bajada, buena parte de los gastos sigue abierta.
El alquiler continúa llegando, también las nóminas, los seguros sociales, cuotas de préstamos o leasing, suministros mínimos, servicios informáticos, cuotas de software, mantenimiento, financiación y compromisos con proveedores, y, en paralelo, hay clientes que esperan una respuesta, pedidos que reorganizar y una reputación que proteger.
Por eso, cuando un negocio se detiene, el daño material, una máquina averiada, un techo afectado por el agua o un escaparate roto, es solo una parte de la factura.
El cierre temporal tiene sus propios costes
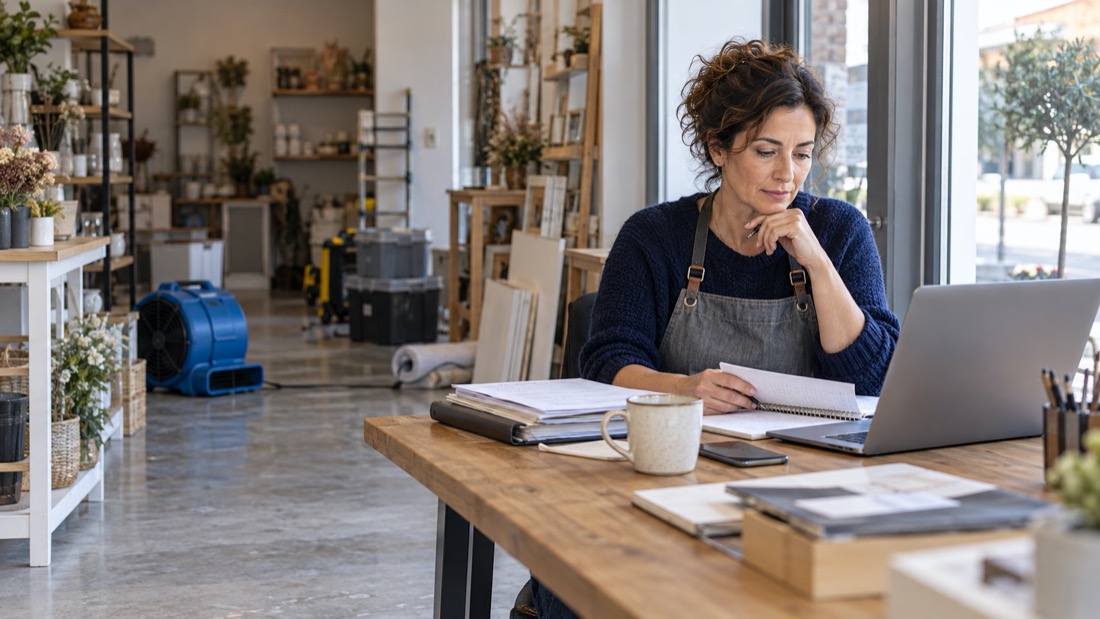
Imaginemos una tienda, un taller o una pequeña oficina que debe cerrar durante treinta días tras una inundación, aunque el siniestro esté cubierto y se reparen las instalaciones, el negocio puede enfrentarse a varias consecuencias a la vez:
- Pérdida de ingresos durante los días de cierre.
- Gastos fijos que deben seguir atendiéndose.
- Clientes que posponen, cancelan o trasladan su compra a otra empresa.
- Costes extra para trabajar desde otro lugar, alquilar equipos o acelerar reparaciones.
- Mayor presión de tesorería justo cuando menos caja entra.
Cada actividad tiene sus propios puntos sensibles: Para un comercio puede ser una campaña estacional perdida, para un despacho, la dificultad de atender a clientes y conservar documentación, para un taller, la imposibilidad de utilizar maquinaria o cumplir plazos, para un restaurante, una interrupción de apenas unos días puede afectar a reservas, proveedores y plantilla.
La pregunta correcta no es únicamente “¿cuánto vale mi local o mi maquinaria?”, también es: “¿qué ocurre con mi empresa si no puede operar durante varias semanas?”
Qué protege la cobertura de pérdida de beneficios
La cobertura de pérdida de beneficios, también denominada interrupción de negocio, está pensada precisamente para ayudar a sostener la actividad cuando un daño cubierto obliga a reducirla o detenerla temporalmente.
No es una compensación automática ante cualquier mes malo o cualquier caída de ventas, generalmente debe existir un daño material cubierto por la póliza, por ejemplo, un incendio, daños por agua o determinados daños eléctricos, que sea la causa directa de la interrupción.
Según las condiciones contratadas, esta cobertura puede contemplar el margen bruto que deja de obtenerse y determinados gastos fijos que siguen existiendo durante el período de paralización. También puede incluir, si así se ha pactado, gastos adicionales razonables para evitar o reducir la pérdida: alquilar un equipo provisional, trasladar temporalmente la actividad o asumir soluciones que permitan atender a los clientes antes.
La clave está en que el seguro no sustituye una buena gestión, pero puede dar el tiempo y la estabilidad necesarios para que un incidente grave no se convierta en un problema de supervivencia.
Cuatro datos que conviene revisar antes de necesitarlos
La utilidad real de esta garantía depende de cómo se haya calculado y contratado, una revisión periódica debería prestar atención, al menos, a cuatro aspectos:
1. Qué hechos activan la cobertura.
No todos los daños ni todas las causas de interrupción están contemplados de la misma forma, es importante saber qué supuestos cubre la póliza y cuáles tienen límites o exclusiones.
2. Qué importe se está protegiendo.
El capital debe guardar relación con el margen o beneficio bruto real del negocio y con los gastos que continuarían durante el cierre. Si la actividad ha crecido, se ha contratado más personal, se han abierto nuevos canales de venta o se ha incrementado la estructura de costes, el capital de hace unos años puede no ser suficiente.
3. Durante cuánto tiempo.
El período máximo de indemnización es decisivo. Reparar un daño puede llevar unos días; recuperar el ritmo normal, la cartera de clientes o el nivel de producción puede requerir bastante más. Conviene pensar en un escenario realista, no solo en el tiempo que tardaría un operario en reparar el local.
4. Qué documentación sería necesaria.
Facturación, contabilidad, nóminas, contratos de alquiler, gastos financieros, compras, pedidos pendientes o históricos de ventas pueden ser fundamentales para acreditar el impacto económico. Tener la información ordenada no solo facilita una eventual gestión del siniestro: también ayuda a tomar mejores decisiones de negocio.
Atención a los riesgos extraordinarios
En España, determinados fenómenos extraordinarios pueden ser indemnizados por el Consorcio de Compensación de Seguros, siempre que se cumplan los requisitos establecidos. En el caso de la pérdida de beneficios, resulta especialmente importante revisar la póliza: para que esa interrupción pueda estar amparada, el seguro de daños debe incluir previamente una cobertura de pérdida de beneficios vinculada a daños.
Es un detalle técnico, pero muy relevante, tras una inundación extraordinaria o un fenómeno de gran impacto, no basta con dar por hecho que todos los costes derivados del cierre estarán protegidos de la misma manera.
Una pregunta que ordena muchas respuestas
Hay un ejercicio sencillo y muy útil para cualquier empresario:
Si mañana no pudiera abrir durante treinta días, ¿qué gastos seguiría teniendo y cómo demostraría su importe?
La respuesta suele revelar gastos que pasan desapercibidos en el día a día y permite identificar documentación, proveedores alternativos, posibilidades de teletrabajo, equipos críticos o medidas de contingencia.
Revisar esta cuestión no consiste en anticipar lo peor, sino que consiste en saber que, si algo ocurre, el negocio tendrá más opciones de seguir adelante.
En Quality Brokers entendemos el seguro como una herramienta para proteger la continuidad de los proyectos, no solo sus activos. Si su negocio ha cambiado, ha crecido o hace tiempo que no revisa esta cobertura, merece la pena analizarla antes de que una interrupción obligue a hacerlo con urgencia.