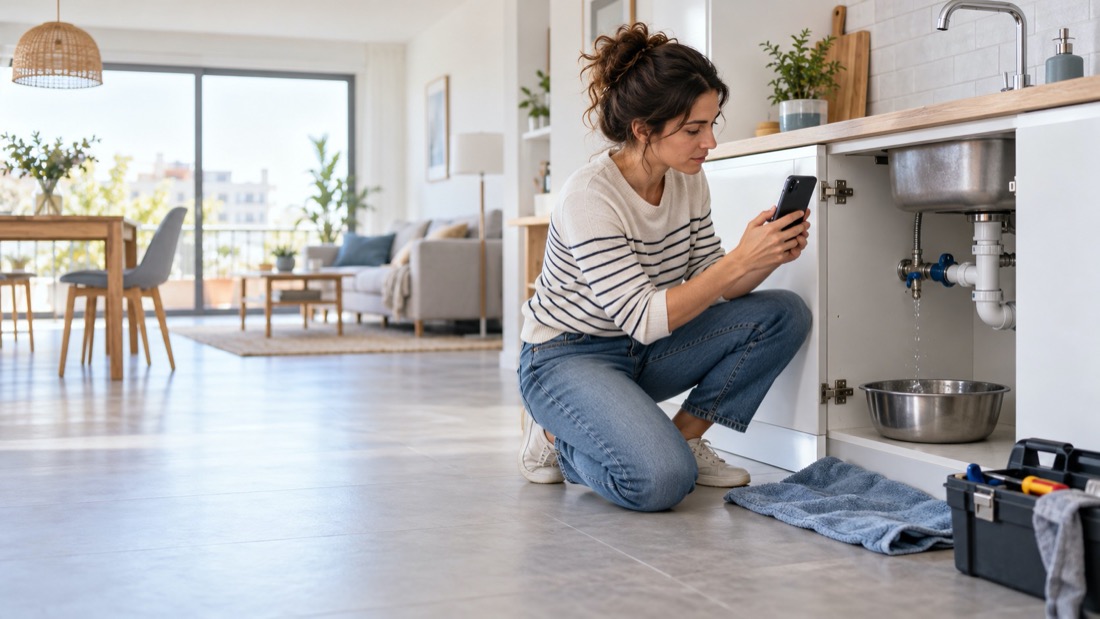
Un pequeño goteo bajo el fregadero puede parecer una incidencia menor, pero si el agua alcanza el suelo, el mobiliario, el techo del vecino de abajo o una instalación común, en pocas horas puede convertirse en un problema con varios afectados, versiones distintas y más de una póliza implicada.
En una vivienda alquilada, la reacción suele ser inmediata: “que lo arregle el seguro del propietario” o “que responda quien vive en la casa”. Sin embargo, la realidad rara vez es tan simple.
La responsabilidad no depende solo de quién vive en el inmueble o de quién figura como dueño, depende, sobre todo, del origen del escape, del estado de conservación de la instalación, de si se trata de una avería repentina o de una falta de mantenimiento, de los daños causados y de las coberturas que tenga cada parte.
La primera pregunta no es quién paga, sino de dónde sale el agua
Ante un escape, la clave es identificar el origen; no es lo mismo la rotura inesperada de una tubería empotrada que el deterioro progresivo de una junta, un electrodoméstico mal conectado, un desagüe atascado o una instalación comunitaria.
También hay que distinguir entre los bienes y las responsabilidades de cada persona:
- El propietario suele asegurar el continente de la vivienda: paredes, suelos, instalaciones fijas, sanitarios, tuberías o elementos incorporados al inmueble, según la póliza, puede contar además con responsabilidad civil frente a terceros.
- El inquilino puede tener dañados sus propios bienes, muebles, ropa, ordenadores, electrodomésticos o efectos personales, y puede responder frente a terceros si el daño tiene origen en una acción, omisión o elemento bajo su responsabilidad.
- La comunidad de propietarios puede entrar en la gestión si el origen está en una bajante, una tubería general, una cubierta u otro elemento común del edificio.
- El vecino afectado, por supuesto, puede tener daños en su vivienda o sus pertenencias que deben ser valorados.
Por eso es importante no adelantar conclusiones ni asumir responsabilidades antes de tiempo, comunicar el incidente no significa reconocer culpa: permite que se localice el origen, se adopten medidas urgentes y se coordine la intervención de los seguros que puedan estar implicados.
El origen cambia por completo la gestión
Pensemos en tres situaciones habituales.
Si revienta una tubería interior por una avería súbita, será necesario revisar quién debe reparar la conducción, qué daños ha sufrido la vivienda y si el agua ha afectado a terceros. Si el escape procede de un elemento común, la comunidad puede tener un papel central; y si el problema deriva de una falta de cuidado, una instalación manipulada o una incidencia vinculada al uso de un aparato del inquilino, la responsabilidad puede ser distinta.
No todos los casos terminan igual, ni todas las pólizas cubren exactamente lo mismo, de ahí la importancia de contar con una buena descripción de lo ocurrido, fotografías y una comunicación temprana.
Qué hacer durante las primeras horas
En este tipo de siniestros, actuar rápido y con orden ayuda a limitar el daño y facilita mucho la posterior peritación.
1. Cortar el agua si es posible y seguro hacerlo.
La prioridad es detener o reducir la fuga, si se puede cerrar la llave de paso sin riesgo, conviene hacerlo de inmediato. También es recomendable retirar bienes que puedan dañarse y secar el agua acumulada en la medida de lo posible.
2. Documentar antes de reparar.
Antes de desmontar, sustituir o desechar nada, haga fotografías y vídeos de la zona afectada, del origen visible del escape, de los bienes dañados y, si procede, de las viviendas colindantes. Una imagen tomada a tiempo puede aclarar muchas dudas después.
3. Avisar cuanto antes al propietario o al administrador.
El inquilino debe comunicar la incidencia al propietario, y si se sospecha que puede afectar a elementos comunes o a otros vecinos, también conviene avisar al administrador de la comunidad. La rapidez no solo ayuda a resolver; puede evitar que el daño se extienda.
4. Comunicarlo a las aseguradoras implicadas.
El propietario, el inquilino o la comunidad pueden tener pólizas con coberturas relevantes, dar parte cuanto antes permite que se active la asistencia y que las compañías analicen el origen y alcance del siniestro.
5. No tirar los elementos dañados sin documentarlos.
Una alfombra, una pieza de mobiliario, un electrodoméstico o una parte de la instalación pueden ser importantes para valorar lo ocurrido, sSi hay que sustituir algo por seguridad o necesidad, conviene fotografiarlo previamente y conservar, cuando sea posible, facturas, presupuestos y restos relevantes hasta recibir indicaciones.
Tener seguro no evita el problema, pero sí la confusión
En los alquileres, muchas incidencias se complican más por la falta de información que por el daño en sí, el propietario puede pensar que el inquilino lo tiene cubierto; el inquilino puede creer que todo corresponde al seguro del dueño; y la comunidad puede intervenir cuando el origen real estaba en una instalación privada, o al contrario.
Por eso, conviene que cada parte sepa qué protege su seguro: Para el propietario, es esencial revisar el continente, la responsabilidad civil y las garantías vinculadas al alquiler; para el inquilino, un seguro de hogar puede ser especialmente útil para proteger sus bienes y su responsabilidad civil frente a terceros.
Cuando surge un escape de agua, lo más importante es contenerlo, documentarlo y comunicarlo, determinar responsabilidades debe ser el resultado de una revisión técnica y aseguradora, no de una discusión precipitada.
En Quality Brokers ayudamos a revisar estas situaciones con una mirada completa: no solo qué ha ocurrido, sino qué pólizas pueden intervenir y cómo ordenar la gestión para que el problema no crezca más de lo necesario.