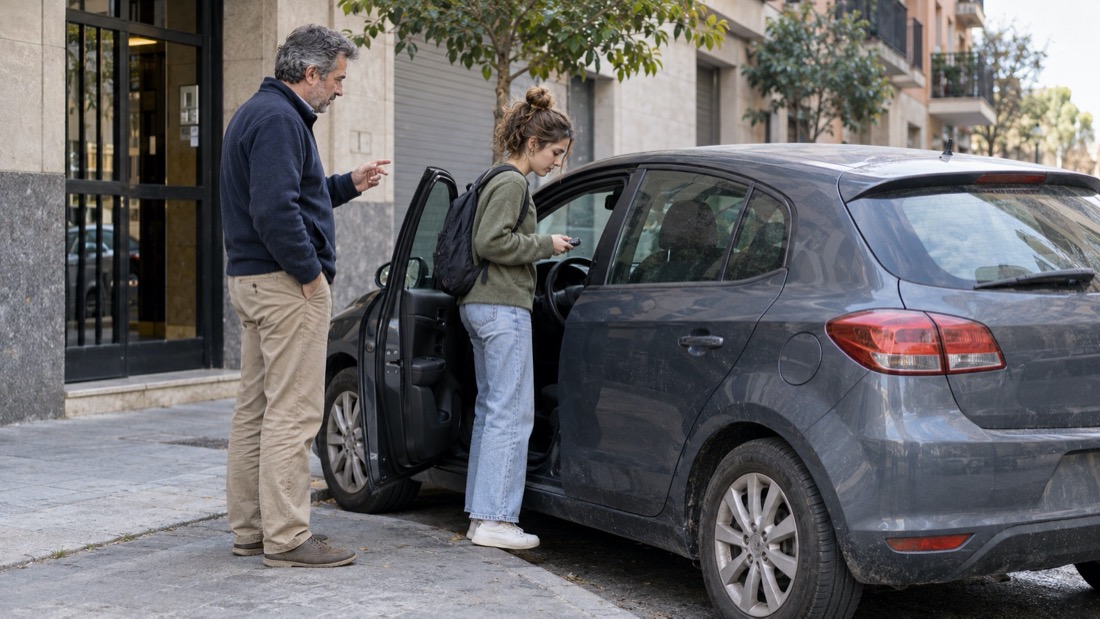
Dejar el coche a un hijo que acaba de sacarse el carné, a un amigo durante un fin de semana o a un empleado para hacer una gestión parece un gesto cotidiano y, normalmente, lo es. Pero antes de entregar las llaves conviene recordar una idea básica: el seguro del vehículo no convierte automáticamente a cualquier persona en conductor asegurado en las mismas condiciones.
La póliza está vinculada al coche, sí, pero también incorpora datos relevantes sobre quién lo conduce y cómo se utiliza; la edad, los años de permiso, la condición de conductor habitual u ocasional, el uso profesional o particular y la existencia de franquicias pueden marcar una diferencia importante cuando ocurre un siniestro.
El seguro obligatorio no es lo mismo que tenerlo todo cubierto
El seguro obligatorio de responsabilidad civil está pensado para responder por los daños que el vehículo pueda causar a terceros durante la circulación, dentro de los límites y condiciones legalmente establecidos, es una protección esencial para las víctimas de un accidente.
Pero una póliza de automóvil suele incluir muchas otras garantías: daños propios, lunas, robo, incendio, asistencia en carretera, vehículo de sustitución, defensa jurídica o accidentes del conductor, entre otras, y es precisamente en esas coberturas complementarias donde las condiciones particulares del conductor pueden tener especial relevancia.
Por ejemplo, una compañía puede establecer una edad mínima, una antigüedad determinada de permiso o exigir que los conductores jóvenes figuren declarados, también puede aplicar una franquicia específica o limitar ciertas garantías cuando conduce una persona que no cumple las condiciones acordadas.
Por eso, prestar el coche de manera puntual no es necesariamente un problema, lo importante es saber qué dice la póliza y no confundir un uso excepcional con una situación que, en la práctica, se ha vuelto habitual.
Conductor ocasional y conductor habitual: una diferencia importante
Un conductor ocasional puede ser un familiar o amigo que utiliza el vehículo de forma esporádica, en cambio cuando una persona lo usa con frecuencia, por ejemplo, un hijo que lo conduce cada semana o un empleado que realiza desplazamientos habituales, puede ser necesario declararla como conductor habitual.
No se trata de un formalismo, las aseguradoras calculan el riesgo teniendo en cuenta el perfil de quienes van a utilizar el vehículo. Un conductor con poca experiencia o menor edad no implica necesariamente que no pueda conducirlo, pero sí puede requerir que la póliza se adapte: una prima distinta, una franquicia concreta o la inclusión expresa de ese conductor.
Esperar a que ocurra un golpe para revisar este punto suele ser una mala idea, en ese momento pueden surgir dudas sobre la cobertura de los daños propios, la asistencia, el vehículo de sustitución o la aplicación de condiciones económicas que el titular desconocía.
Cuándo conviene revisar la póliza
Hay situaciones cotidianas que deberían llevarnos a comprobar las condiciones particulares:
- Un hijo ha obtenido recientemente el permiso de conducir.
- Un familiar empieza a utilizar el coche de forma regular.
- Se presta el vehículo durante varios meses.
- Un empleado utiliza un coche de empresa para visitas, reparto o desplazamientos.
- El vehículo cambia de uso: de particular a profesional, o al revés.
- Se ha contratado un coche nuevo, de mayor valor, o se ha modificado la modalidad del seguro.
- Se quiere saber qué ocurriría si conduce otra persona en un viaje o una urgencia.
En los vehículos de empresa, la revisión es aún más recomendable, pues no basta con que el coche esté asegurado: conviene definir quién está autorizado a utilizarlo, para qué fines y bajo qué normas internas. Esa organización ayuda a prevenir incidentes, pero también facilita la gestión si ocurre algo.
Cuatro preguntas antes de entregar las llaves
Antes de prestar un coche con cierta frecuencia, merece la pena dedicar dos minutos a estas cuestiones:
¿Quién figura como conductor habitual?
Compruebe que la persona que usa el vehículo de manera recurrente está correctamente declarada.
¿Hay edad mínima o antigüedad de permiso exigida?
Muchas pólizas establecen condiciones específicas para conductores jóvenes o noveles.
¿Qué ocurre con los daños propios y la franquicia?
Aunque exista cobertura a todo riesgo, la franquicia y las condiciones de aplicación pueden variar según el conductor.
¿La asistencia y el uso del vehículo encajan con la situación real?
Un coche destinado a uso particular no tiene necesariamente las mismas condiciones que uno utilizado de forma profesional, para reparto o para desplazamientos continuados.
Prevenir no es desconfiar
Prestar el coche a un hijo, a un amigo o a un compañero forma parte de la vida diaria, y revisar las condiciones no significa poner trabas ni desconfiar de quien conduce; significa evitar que un gesto normal se convierta en una sorpresa incómoda después de un accidente.
La recomendación es muy sencilla: resolver estas cuestiones antes de entregar las llaves, no después de un golpe.
En Quality Brokers revisamos las pólizas de automóvil con una visión práctica: quién va a conducir, cómo se usará el vehículo y qué garantías son realmente relevantes en cada caso. Porque una buena cobertura no solo responde cuando algo ocurre; también ayuda a que no haya dudas cuando más falta hace.