Muchas pólizas se revisan cuando llega el aviso de renovación. Es lógico: es el momento en que el seguro vuelve a estar sobre la mesa, se recibe el recibo y se piensa si conviene mantenerlo, ajustar coberturas o comparar opciones.
Pero los cambios que afectan a un riesgo no siguen el calendario del seguro.
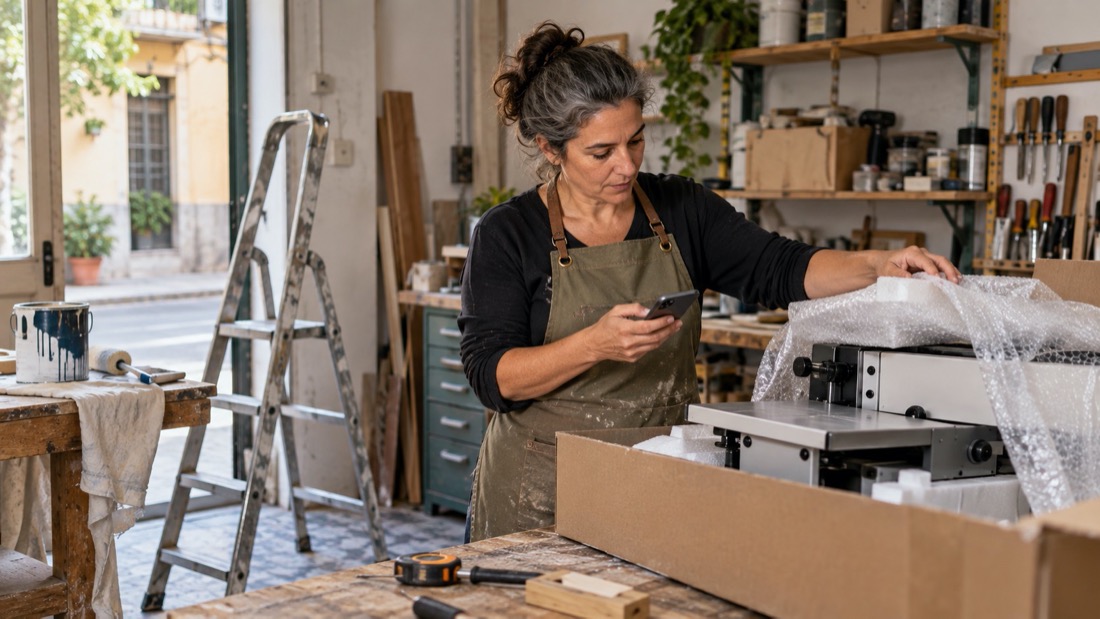
Una reforma puede terminar en marzo. Un negocio puede incorporar maquinaria en junio. Una vivienda puede pasar a alquilarse en septiembre. Un hijo puede obtener el carné en noviembre. Y el incremento de existencias de una empresa puede producirse en plena campaña, mucho antes de que llegue la renovación anual.
Esperar a revisar todo al final del año no significa necesariamente que no haya cobertura. Pero sí aumenta el riesgo de que la póliza conserve una fotografía antigua justo cuando debe responder por una realidad nueva.
La póliza debe acompañar a la vida real
El seguro se contrata con unos datos concretos: qué se asegura, dónde está, cuánto vale, para qué se utiliza y quién interviene en ese riesgo. Cuando alguno de esos elementos cambia de manera relevante, puede ser conveniente actualizarlo.
En una vivienda, por ejemplo, no es lo mismo asegurar una casa antes y después de una reforma de cocina, de renovar instalaciones o de adquirir equipamiento de valor. Tampoco es igual una vivienda de uso habitual que una segunda residencia, una casa alquilada de larga duración o un inmueble que pasa parte del año vacío.
En una empresa ocurre con todavía más frecuencia. El negocio puede ampliar actividad, trasladarse, almacenar más mercancía, comprar equipos, incorporar personal, abrir una nueva línea de venta o cambiar su forma de trabajar. Son buenas noticias desde el punto de vista empresarial, pero también pueden modificar el riesgo asegurado.
El seguro no tiene por qué ser un freno al crecimiento. Al contrario: debe adaptarse para que ese crecimiento esté bien protegido.
Cambios que conviene comunicar en cuanto se producen
No todos los cambios requieren necesariamente una modificación de la póliza. A veces bastará con una consulta y la respuesta será que la cobertura ya contempla esa situación. Pero estas son algunas de las circunstancias que merece la pena revisar sin esperar a la renovación:
- Una reforma relevante en vivienda, local, oficina o nave.
- Compra de maquinaria, equipos electrónicos o mobiliario de valor.
- Aumento importante de existencias, especialmente en épocas de campaña.
- Cambio de domicilio, apertura de una nueva ubicación o traslado de actividad.
- Inicio de alquiler de una vivienda o modificación de su uso.
- Incorporación de una actividad distinta o complementaria al negocio.
- Contratación de personal con nuevas funciones o utilización de vehículos de empresa.
- Inclusión de un conductor joven, novel o habitual en el seguro de automóvil.
- Cambios en medidas de seguridad, almacenamiento o procesos de trabajo.
La mayoría de estas situaciones no exigen tomar decisiones complejas. Lo decisivo es no dejarlas pasar.
El problema no es solo el capital asegurado
Cuando pensamos en actualizar una póliza, es habitual centrarse únicamente en el importe del seguro. Sin embargo, hay otros aspectos igual de importantes: la actividad declarada, el uso de un inmueble o vehículo, la ubicación, las personas que conducen, las medidas de protección o el período de paralización que un negocio podría soportar.
Una empresa puede haber comprado una máquina nueva y mantener capital suficiente para cubrirla, pero quizá haya cambiado también su dependencia de ese equipo: si se avería, la actividad se detiene. Una vivienda puede seguir teniendo el mismo valor de continente, pero cambiar por completo su riesgo si pasa de ser habitual a estar alquilada. Un coche puede ser el mismo, pero utilizarlo una persona con poca antigüedad de carné de forma habitual modifica la información relevante para la póliza.
La revisión útil no consiste en añadir coberturas sin criterio. Consiste en comprobar que el contrato sigue describiendo correctamente aquello que se quiere proteger.
Un hábito sencillo: anotar y consultar
Una buena práctica es incorporar una pregunta breve a cualquier inversión o cambio relevante:
“¿Esto altera de alguna manera lo que tengo asegurado?”
Puede hacerse al cerrar una reforma, al recibir una nueva máquina, al firmar un alquiler, al contratar a un empleado o al entregar las llaves del coche a un nuevo conductor habitual.
Anotarlo y consultarlo permite resolverlo con calma. La conversación puede terminar en un pequeño ajuste de capital o de garantías, en una aclaración o, sencillamente, en la tranquilidad de saber que no hace falta modificar nada.
Lo importante es que esa respuesta llegue antes de un siniestro, no durante su gestión.
Revisar no es pagar más; es evitar que la póliza se quede atrás
Un seguro no se revisa para encarecerlo por sistema. Se revisa para que, si ocurre algo, responda sobre la vivienda, la familia, el vehículo o el negocio que realmente existen hoy; no sobre los de hace tres años.
En Quality Brokers trabajamos precisamente con esa mirada preventiva. Si ha realizado una inversión, una obra, un cambio de actividad o cualquier modificación relevante, consultarlo a tiempo puede ser la mejor forma de comprobar que todo sigue correctamente protegido.