Estamos acostumbrados a pensar en el seguro como una protección frente a las cosas que nos ocurren, sin embargo, una parte muy importante de nuestro patrimonio puede estar expuesta por algo completamente diferente: los daños que nosotros podamos causar a los demás.
Una fuga de agua en nuestra vivienda provoca daños en el piso de abajo, nuestro hijo rompe accidentalmente algo que pertenece a otra persona, una maceta cae desde una terraza y golpea un vehículo, nuestro perro provoca un accidente, como profesionales cometemos un error que ocasiona una pérdida económica a un cliente,…
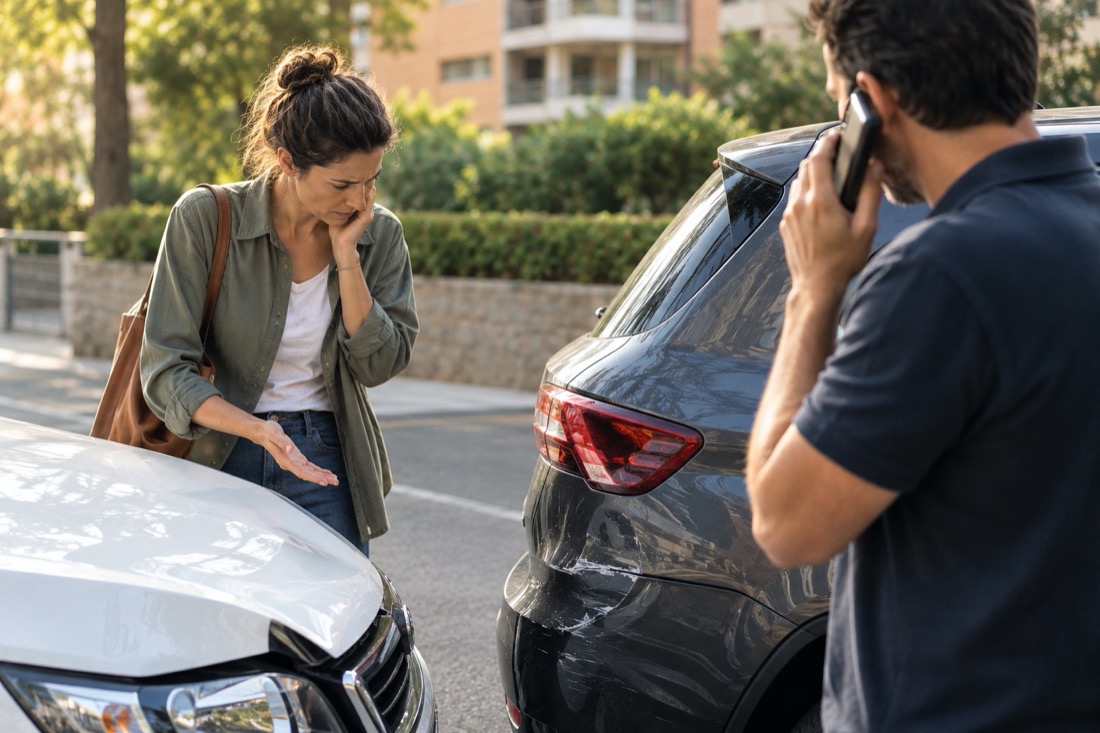
Son situaciones muy diferentes, pero todas tienen algo en común: el perjudicado es un tercero y nosotros podemos tener la obligación de responder por los daños causados.
Ahí aparece uno de los conceptos más importantes del mundo asegurador: la Responsabilidad Civil (RC).
Debemos entender la RC porque, en determinadas circunstancias, el problema puede ir mucho más allá del coste de reparar aquello que se ha roto.
La Responsabilidad Civil también protege nuestro patrimonio.
La idea básica es relativamente sencilla. Cuando causamos un daño a otra persona y somos legalmente responsables de él, puede surgir la obligación de repararlo o indemnizarlo. A veces hablamos de cantidades pequeñas, pero en ocasiones las consecuencias pueden ser considerablemente mayores, especialmente cuando existen daños personales, pérdidas económicas importantes o varias personas afectadas.
Por eso la Responsabilidad Civil tiene una característica particular: protege al tercero perjudicado, pero también protege el patrimonio de quien resulta responsable.
Pensemos en un ejemplo cotidiano: Una fuga de agua de nuestra vivienda causa daños en la casa del vecino. Si existe responsabilidad y el supuesto está contemplado en nuestra póliza, la cobertura de Responsabilidad Civil puede hacerse cargo de la indemnización correspondiente dentro de los límites y condiciones contratados. El mismo principio aparece en multitud de situaciones de nuestra vida privada y profesional.
Está presente en más seguros de los que pensamos.
Mucha gente tiene cobertura de Responsabilidad Civil sin ser plenamente consciente de ello. Puede formar parte del seguro de hogar, automóvil, comunidades de propietarios, determinadas pólizas para animales, seguros empresariales o contratos específicos para profesionales. Pero que aparezcan las palabras “Responsabilidad Civil” en una póliza no significa que todas las coberturas sean iguales.
Importan qué responsabilidades están aseguradas, quién tiene la consideración de asegurado, qué actividades están incluidas, qué exclusiones existen y, especialmente, cuál es el límite económico contratado.
Una cobertura puede ser adecuada para determinados daños materiales y resultar insuficiente ante un siniestro grave con daños personales, ahí es donde merece la pena ir más allá de comprobar simplemente si “tenemos RC”.
En una familia hay más exposición de la que parece.
Nuestra vida cotidiana genera situaciones de responsabilidad continuamente. La vivienda es un buen ejemplo: Una filtración, un objeto que cae, un incendio que se propaga o determinados daños ocasionados a terceros pueden terminar generando una reclamación.
También pueden producirse situaciones relacionadas con los miembros de la unidad familiar o con animales de compañía, dependiendo siempre de las circunstancias concretas y de lo establecido en la póliza.
Son riesgos que rara vez tenemos presentes porque forman parte de actividades completamente normales, y precisamente ahí está el valor del seguro: en protegernos frente a acontecimientos accidentales capaces de generar consecuencias económicas que no habíamos previsto.
Para una empresa, el escenario es mucho más amplio.
En una actividad empresarial o profesional la Responsabilidad Civil adquiere todavía mayor importancia, una empresa mantiene relaciones constantes con clientes, trabajadores, proveedores y otras organizaciones. Fabrica productos, presta servicios, recibe personas en sus instalaciones, realiza trabajos fuera de ellas y toma decisiones que pueden afectar a terceros.
Cada actividad genera su propio mapa de responsabilidades. Puede haber daños causados durante la explotación ordinaria del negocio, problemas relacionados con productos, trabajos realizados, inmuebles, empleados o errores profesionales, entre otros supuestos. Un arquitecto, una industria, una empresa tecnológica, un comercio o una asesoría no tienen la misma exposición.
Por eso, la Responsabilidad Civil empresarial no debería contratarse como una cobertura genérica desligada de la actividad real de la compañía. Hay que conocer qué hace la empresa, dónde trabaja, para quién trabaja, qué productos o servicios ofrece y qué consecuencias podría generar un error o un accidente.
El límite contratado importa.
Este es probablemente uno de los aspectos que menos se revisan. Las pólizas establecen límites económicos para las indemnizaciones y pueden incorporar también sublímites para determinadas garantías o situaciones.
Durante años puede no ocurrir nada y esa cifra permanecer prácticamente olvidada en las condiciones del seguro, mientras tanto, la realidad cambia. La empresa factura más, trabaja para clientes mayores, asume nuevos contratos o realiza proyectos de mayor dimensión. En el ámbito particular aumenta el patrimonio, cambia la vivienda o aparecen nuevas circunstancias familiares.
Por eso conviene revisar periódicamente si los límites continúan siendo razonables para la exposición actual. Una cobertura adecuada hace cinco años no tiene por qué seguir siendo adecuada hoy.
Cuando recibes una reclamación, el asesoramiento es fundamental.
Una carta, un correo electrónico o una comunicación en la que alguien nos atribuye determinados daños no significa que debamos aceptar inmediatamente la responsabilidad ni comprometernos a pagar una cantidad. Hay que conocer lo ocurrido, conservar la documentación, comunicarlo correctamente y analizar las circunstancias.
Además de las posibles indemnizaciones, las pólizas de Responsabilidad Civil pueden contemplar, según sus condiciones, prestaciones relacionadas con la defensa frente a reclamaciones. Por eso, ante una situación de este tipo, conviene comunicarla cuanto antes y contar con asesoramiento.
El papel del asesor de Quality Brokers es especialmente importante aquí: ayudar al cliente a interpretar su póliza, conocer el alcance de las garantías y acompañarlo en la gestión de la reclamación con la aseguradora.
Una cobertura que merece algo más que una casilla marcada.
Cuando revisamos un seguro es fácil concentrarnos en aquello que podemos perder: nuestra casa, nuestro coche, nuestro negocio, nuestras instalaciones. Conviene dedicar también unos minutos a aquello que podríamos tener que pagar.
En Quality Brokers analizamos la Responsabilidad Civil desde la realidad de cada cliente, tanto particular como empresarial, revisando actividades, exposiciones, límites y coberturas para comprobar que la protección contratada sigue teniendo sentido.
Porque el patrimonio puede verse afectado cuando sufrimos un daño, pero también cuando somos nosotros quienes, accidentalmente, lo causamos.
Si hace tiempo que no revisas tus coberturas de Responsabilidad Civil, habla con tu asesor de Quality Brokers, puede ser una de esas garantías a las que apenas prestamos atención hasta el día en que realmente importa.
Quality Brokers — Asesores en Gerencia de Riesgos